國産高端芯片的市場驅動邏輯正在海光信息的三季報裡得到驗證。2026年第三季度,海光信息營收58.56億元,同比增長45.46%;歸母淨利潤10.48億元,同比增長37.90%。前三季度累計營收149.55億元,同比增長57.58%,淨利潤28.47億元,增幅45.12%。公司将增長歸因于“人工智能産業快速發展、國産化進程由政策驅動全面轉向市場驅動”,國内高端芯片需求持續攀升。
比财務數字更值得拆解的,是海光在業務邊界上的試探。10月底的業績會上,總經理沙超群面對合同負債波動的追問給出了一份幹脆的回應:季末合同負債減少系按約完成産品交付所緻,客戶預付款并非普遍結算方式。“公司在手訂單充足,算力基礎設施仍在加速擴容,國産模型與國産芯片的深度适配成為明确方向。”這番話的潛台詞是,數據中心基本盤的需求能見度尚未出現衰減信号。
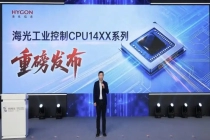
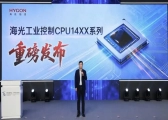
真正的新變量發生在烏鎮。 11月初的世界互聯網大會期間,海光發布了14XX系列工業控制CPU,這是其1000系列端側産品線中首款面向工控場景的型号。規格表讀起來像一份對工業現場痛點的精準回應:-40℃至105℃寬溫、10W TDP、10年長周期供貨、集成SM2/SM3/SM4國密引擎,兼容DDR4/DDR5并支持EtherCAT、Modbus、OPC UA等工業協議。
這顆芯片的戰略意義不在于性能參數。國内工控機在網存量接近3000萬台,組态軟件與SCADA系統大多圍繞x86生态原生編譯,跨架構遷移意味着漫長的适配驗證周期。海光選擇C86路線切入,本質是在用生态兼容性換遷移成本。9月深圳發布會上,公司高管直言合作夥伴最核心的訴求就是“長期穩定供應”,十年供貨承諾本身就是工控市場的準入門票。
需要冷靜看待的是節奏。 14XX系列剛完成發布,工控場景的design-in周期以年計,對2026年營收的實質貢獻極為有限。海光當前業績的底色仍然由數據中心CPU與DCU雙線驅動,端側布局是面向2027年之後的增量儲備。另一個容易被忽略的細節是現金流:前三季度經營活動現金流淨額為-24.43億元,同比下降208%,公司解釋為業務規模擴大帶來的備貨與應收增加。在訂單飽滿的叙事背面,營運資金的占用壓力同樣真實。
從更長的視角看,海光正在嘗試一件國産芯片公司少有先例的事:用同一套x86兼容架構,同時覆蓋數據中心的高性能計算與工業現場的嵌入式控制。這兩類場景對可靠性、功耗和生态的要求截然不同,但共享的軟件棧資産可能構成一種獨特的杠杆。數據中心業務提供了研發投入的彈藥,端側布局則在賭一個算力下沉的結構性機會。兩條曲線能否在2027年前後形成合力,取決于14XX系列在工控客戶産線上的導入速度,而非發布會上的規格表。
免責聲明:本文僅代表作者個人觀點,與每日科技網無關。其原創性以及文中陳述文字和内容未經本站證實,對本文以及其中全部或者部分内容、文字的真實性、完整性、及時性本站不作任何保證或承諾,請讀者僅作參考,并請自行核實相關内容。
本網站有部分内容均轉載自其它媒體,轉載目的在于傳遞更多信息,并不代表本網贊同其觀點和對其真實性負責,若因作品内容、知識産權、版權和其他問題,請及時提供相關證明等材料并與我們聯系,本網站将在規定時間内給予删除等相關處理.