摘要:不是所有車企都背得起全棧自研的賬。
120km/h的正面中心柱碰,不起火、不爆炸。
看到這個結果,多數人的第一反應是:電池又赢了。
這是一個很容易發生的誤讀。實際上,一次超高速柱碰的結果,從來不是某一個零件單獨達标就能交出來的,它取決于碰撞結束之後,整車還剩多少物理餘量。
這個餘量不是碰撞瞬間憑空出現的,它從接觸發生之前就開始被一層層攢出來。所以工程上真正該問的,不是這塊電池有多硬,而是:碰撞前那幾毫秒,誰在監測、誰在補償?碰撞瞬間,能量被分配到哪裡去了?碰撞結束之後,乘員艙和電池包之間,還剩多少?
這三個問題,沒有一個的答案落在電池包自己身上。
把視角轉移,另一場餘量也在被算。2026年一季度,汽車制造業利潤率降至3.2%的曆史低位(乘聯分會數據);艾睿鉑《全球汽車市場展望》判斷,中國30家以新能源為主的整車企業,到2030年可能隻有約7家能實現盈虧平衡。而底盤,恰好是研發投入裡最重的那一塊。
一場是碰撞裡的餘量耗盡,一場是賬上的餘量耗盡。這兩件事指向同一個詞:底盤。
被算錯的功勞
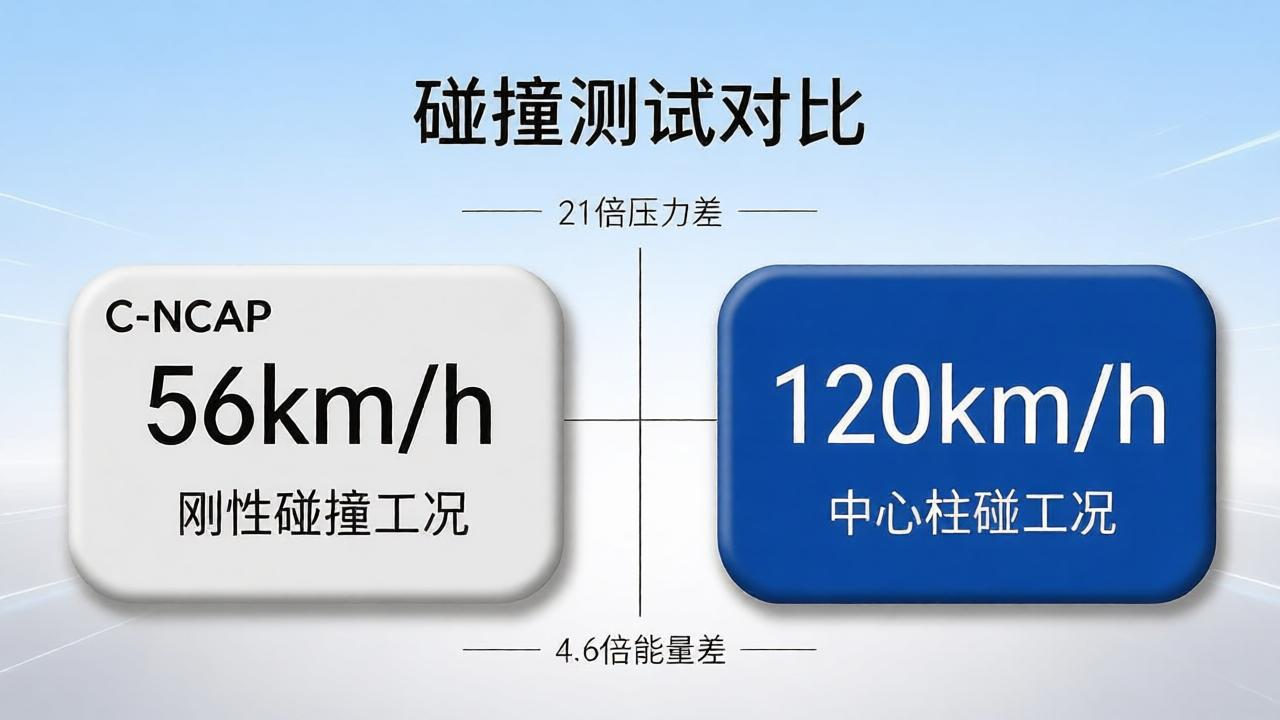
先看難度。以C-NCAP 2024版正面100%重疊剛性壁障碰撞工況為參照,試驗速度為55—56km/h,速度控制精度為±0.2km/h。按上限56km/h計算,120km/h的碰撞能量約為4.6倍,相當于從約56米高度墜落,前者約為12米。中心柱碰更苛刻:承力面積僅為正面碰撞的約1/6;按甯德時代公開測試數據,120km/h中心柱碰時,底盤單位面積碰撞壓力約為C-NCAP 56km/h全寬正碰工況的21倍。這個量級,任何單點部件的勝利都解釋不了。
那靠什麼?先看碰撞前那幾十毫秒。
1、碰撞前:這幾十毫秒裡,接管的人不是駕駛員
所有關于安全的讨論,都默認了"人會反應"。但在120km/h面前,這個前提不成立。訓練有素的駕駛員從看見危險到踩下踏闆,通常在0.3到0.8秒;而120km/h時,人眨一次眼,車已經飛出6.6米。等腳落到踏闆上,該動作的點早過了。
真空期裡能頂上的,隻有車自己。行業分析中,傳統分布式底盤從識别風險到執行動作要穿過三到四個控制器,時延40到100毫秒——放到120km/h上,100毫秒就是3.3米。碰撞已經發生,控制還在路上。
磐石底盤把這條鍊路壓進了毫秒級:底盤域控制器統一完成制動、轉向、懸架、驅動的協同,不再等各子系統逐級上報。人還沒意識到危險,監測、判斷、執行已經做完。
這幾十毫秒買來的,是一個還能繼續分配的機會。
2、碰撞瞬間:能量怎麼分,底盤吃多少
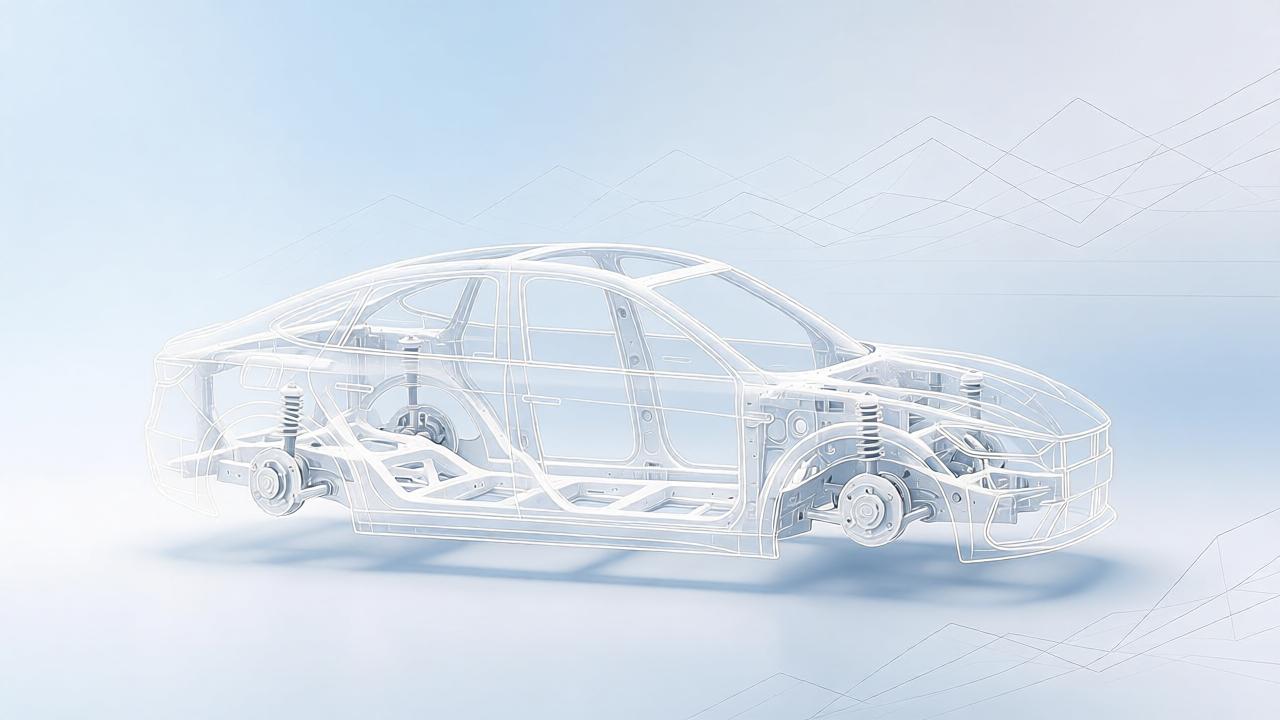
碰撞瞬間,能量不會消失,隻會被分配。按甯德時代公開數據,磐石底盤可吸收約85%的整車碰撞能量;企業給出的普通底盤對照值約為60%。多出來的25個百分點,首先來自解耦讓底盤承擔了主要吸能角色,再靠立體仿生龜甲結構疊加航母式阻攔結構,把力傳導拆成多重路徑,逐級減速,配合2000MPa級潛艇級熱成型鋼和600MPa級航天級鋁合金,在超高速沖擊下維持底盤結構的支撐強度。
同時,碰撞瞬間高壓回路被切斷。做到“0.01秒内切斷高壓,0.2秒完成殘餘高壓電能釋放”,也就是10毫秒級斷電。這裡的斷電發生在碰撞已經發生的時刻,屬于“沖擊已經到來之後的第一道隔離動作”。
更關鍵的是,磐石底盤采用電池到底盤一體化設計,電芯直接集成于底盤結構,減少了獨立電池包層級,讓底盤結構參與承載與防護。能量不是被電池包殼體擋下來的,是被底盤結構吃掉的。
3、碰撞之後:還剩多少物理餘量?
碰撞之後,要看乘員艙和電池包之間還剩多少物理間隔,電池包本身有沒有被侵入,高壓回路是否已經物理斷開并完成隔離,關鍵部件有沒有被擠到失效邊界。這些才是“不起火”真正的工程前提。
沖擊主要止于底盤層,傳到乘員艙和電池包界面的剩餘量,未在本次測試中觸發熱失控。電池溫度停在21度,是結果;底盤在碰撞後守住了那道物理餘量,才是原因。
三層看下來,能量由底盤吃掉、控制由底盤執行、斷電由底盤完成,電池本身也裝在底盤裡。電池負責的是最後一件事——在被守住的物理邊界之内不發生熱失控。
電池隻是最後被保護的對象,不是唯一英雄。
全棧自研底盤:從護城河變成吞金獸
底盤在車企賬本上的位置,和它在安全體系裡的位置同樣沉重。
2026年1—5月,國内市場汽車銷量814.7萬輛,同比下降20.6%(中汽協數據)。疊加開頭提到的2026年一季度行業利潤掉到3.2%。30家新能源車企裡,隻有約7家被判斷能在2030年實現盈虧平衡;價格戰進入第三年,"降價—觀望—再降價"的循環已經形成,降價對需求的邊際刺激在遞減。更麻煩的是出清速度:2025年新增的新能源品牌遠多于退出的品牌(艾睿鉑《全球汽車市場展望》數據)。這不是一輪周期性洗牌,而是一場長期消耗戰。
消耗戰裡決定生死的,是一個算式:
全棧自研單車分攤研發成本=車企底盤研發投入÷單一車企生命周期銷量
分子端,底盤是研發投入裡最重、周期最長的那一塊,它涉及結構、材料、三電集成、底盤控制與整車驗證,同時吃掉資金、試錯空間和時間三重成本。分母端,腰部及以下車企的年銷量撐不起這麼大的分子。
把這筆賬算出來看看(以下為示意性測算,僅用于說明量級關系,非任何企業的實際财務數據):
假設一套底盤的全棧自研投入為15億元,車型生命周期按5年計——
·年銷30萬輛:生命周期150萬輛,單車分攤約1000元;
·年銷10萬輛:生命周期50萬輛,單車分攤約3000元;
·年銷5萬輛:生命周期25萬輛,單車分攤約6000元。
同一套底盤、同樣的投入,銷量差5倍,每台車背的研發成本就差5倍。
再把它放進利潤表。假定單車可貢獻利潤為4800元(假設值),年銷10萬輛的車企,光底盤研發分攤就要吃掉3000元,超過單車利潤的六成;年銷30萬輛的頭部企業,同一項是1000元,約占兩成。
這就是底盤從護城河變成吞金獸的過程:技術沒有變差,是分母不夠大了。
平台化底盤做的是同一道算術題的另一半——把分母換掉。上下車體解耦、平行開發之後,這套底座的研發不再由單一車企的銷量獨自承擔,而是攤在底座所服務的所有車型上。分母從"我賣了多少台"變成"這套底座一共服務了多少台",分攤随之下降。
根據測算,采用這類模式後,整車量産時間有望從傳統的36個月量級壓縮到12—18個月。在需求半年一變的行情裡,兩年差的不是成本,是兩個産品窗口。
這不是紙上談兵,2026年5月,甯德時代子公司時代智能與土耳其品牌TOGG簽署量産合作,基于磐石底盤聯合開發三款B級車型,首款計劃2027年量産,TOGG負責上車體與用戶體驗;這也是時代智能一體化智能底盤在海外乘用車市場落地的首個量産合作項目。
把底做厚,把上做薄
到這裡,一個真正讓車企睡不着的問題浮現出來:用同一套底盤,車會不會變得一樣?
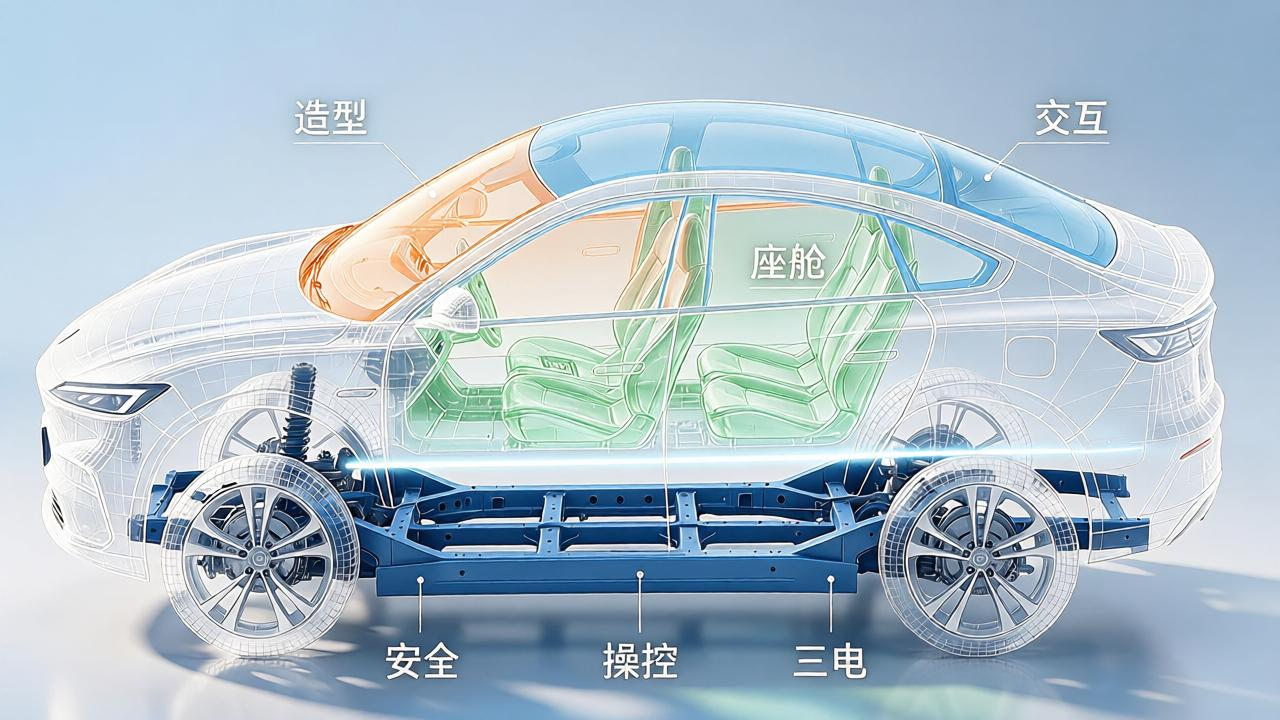
這個擔心問錯了對象。決定一台車像誰的東西,是造型、座艙、人機交互、場景定義和品牌體驗,它們幾乎全在上車體,不在下面。交付的是底座的工程質量與重複性的驗證工作,不是"這台車是誰"。沒有人會因為用了同一套地基,就說兩棟樓是同一棟。
平台化真正做的,是把安全、操控這些底層能力拉到同一條線上——它們從"各家的水平"變成"平台的下限"。這條線擡高的不是趨同度,而是及格線;差異化的戰場反而被擡到用戶能感知的地方。時代智能不造車,不與車企争奪市場地位;底座越标準,競争就越被趕回上層。
落到三本賬上,這件事才完整:
對車企的賬,是固定研發投入被更多車型和客戶共同分攤,單車背的底盤研發成本降下來,外加兩個産品窗口的時間。
對用戶的賬,是更快拿到車,而底層不再取決于各家水平——安全性有了下限,感知得到的差異反而更集中。這不是降級,是把錢從看不見的地方挪到了看得見的地方。
對行業的賬,是研發分工的重構:供應關系從買賣零件轉向輸出平台與标準,專業化分工開始替代垂直整合。競争的刻度,正從銷量規模換成效率。
過去十年,這個行業比的是誰跑得快;接下來,它要比的是誰能把力氣花在刀刃上。
一次120km/h的柱碰讓人重新看見了餘量的價值:碰撞裡的餘量保的是人,賬上的餘量保的是企業。
先把底做厚,才有資格談差異化。先把賬算平,才有資格談下一輪。
内容來源:圓周智行
主要數據來源:中汽協《2026年5月汽車工業産銷情況簡析》;乘聯分會2026年一季度汽車行業利潤率數據;艾睿鉑《全球汽車市場展望》;甯德時代磐石底盤公開發布資料;C-NCAP《管理規則(2024年版)》及附錄A;時代智能與TOGG量産合作公告
免責聲明:本文僅代表作者個人觀點,與每日科技網無關。其原創性以及文中陳述文字和内容未經本站證實,對本文以及其中全部或者部分内容、文字的真實性、完整性、及時性本站不作任何保證或承諾,請讀者僅作參考,并請自行核實相關内容。
本網站有部分内容均轉載自其它媒體,轉載目的在于傳遞更多信息,并不代表本網贊同其觀點和對其真實性負責,若因作品内容、知識産權、版權和其他問題,請及時提供相關證明等材料并與我們聯系,本網站将在規定時間内給予删除等相關處理.